Domain 1940.de kaufen?
Wir ziehen mit dem Projekt
1940.de um.
Sind Sie am Kauf der Domain
1940.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1940.de kaufen?
Wann beginnt die Widerrufsfrist bei Versicherungsverträgen?
Die Widerrufsfrist bei Versicherungsverträgen beginnt in der Regel, sobald der Versicherungsnehmer alle Vertragsunterlagen erhalten hat. Dies beinhaltet sowohl die Police als auch die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage, in denen der Versicherungsnehmer ohne Angabe von Gründen vom Vertrag zurücktreten kann. Es ist wichtig, dass der Widerruf schriftlich erfolgt, um nachweisbar zu sein. Nach Ablauf der Widerrufsfrist ist eine Kündigung des Vertrags in der Regel nur unter Einhaltung der vereinbarten Kündigungsfristen möglich. **
Was sind einige gängige Ausschlussklauseln in Versicherungsverträgen?
Einige gängige Ausschlussklauseln in Versicherungsverträgen sind Krieg, vorsätzliche Handlungen und grobe Fahrlässigkeit. Diese Klauseln dienen dazu, bestimmte Risiken von der Deckung auszuschließen. Es ist wichtig, die Ausschlussklauseln in einem Versicherungsvertrag sorgfältig zu prüfen, um zu verstehen, welche Risiken nicht abgedeckt sind. **
Ähnliche Suchbegriffe für Versicherungsverträgen
Top-Angebote
Produkte zum Begriff Versicherungsverträgen:
-
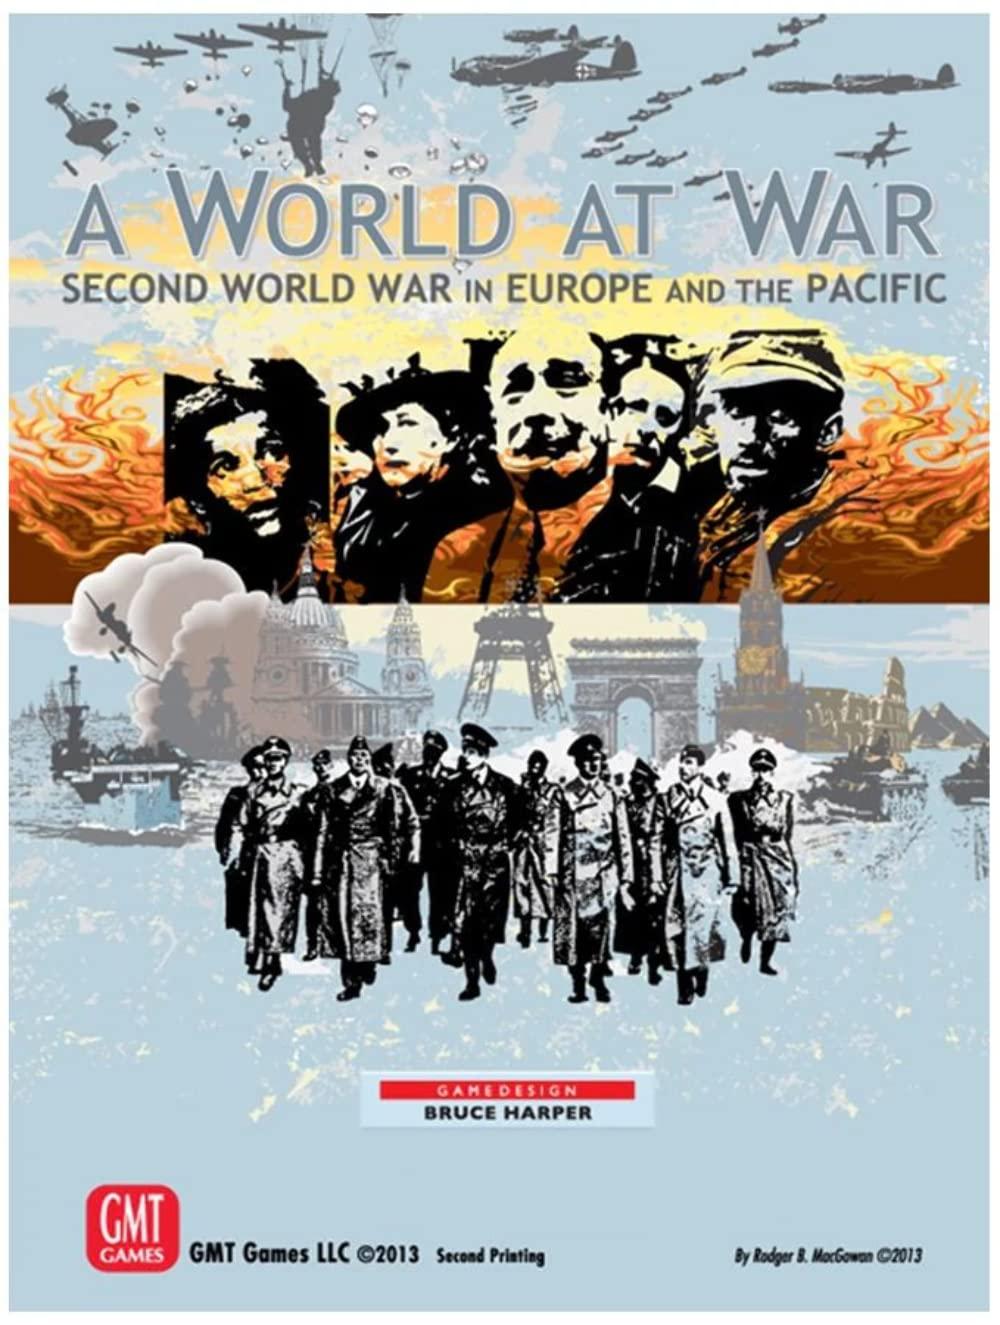
Strategiespiel: Zweiter Weltkrieg in Europa und PazifikErleben Sie den Zweiten Weltkrieg in seiner ganzen Komplexität mit diesem umfassenden Strategiespiel. Basierend auf dem preisgekrönten Spielsystem von Advanced Third Reich/Empire of the Rising Sun bietet es eine tiefgehende Simulation des globalen Konflikts.Grand-Strategy-Spiel für bis zu 4 SpielerHistorisches Szenario: Zweiter Weltkrieg in Europa und im PazifikMaterial: Karton, mehrfarbigSprache: EnglischAltersempfehlung: ab 8 JahrenGewicht: 2,7 kg613,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Zweck einer Selbstbeteiligung bei Versicherungsverträgen?
Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen und dadurch verantwortungsbewusster mit ihrem Versicherungsschutz umgehen. Sie hilft, die Prämien niedrig zu halten, da Versicherungsunternehmen bei höheren Selbstbeteiligungen weniger Risiko tragen müssen. Zudem soll die Selbstbeteiligung dazu beitragen, kleine Schäden zu vermeiden und die Versicherung vor Missbrauch zu schützen. **
-
Wie kann die Prämienhöhe bei Versicherungsverträgen beeinflusst werden?
Die Prämienhöhe bei Versicherungsverträgen kann durch verschiedene Faktoren beeinflusst werden, wie zum Beispiel das Alter, Geschlecht und Gesundheitszustand des Versicherten. Auch die Art und Höhe der gewählten Versicherungsleistungen sowie das Risiko, das der Versicherer bei Vertragsabschluss eingeht, spielen eine Rolle. Zudem können auch individuelle Rabatte oder Zuschläge je nach Versicherungsgesellschaft die Prämienhöhe beeinflussen. **
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **
Was sind die verschiedenen Arten von Deckung in Versicherungsverträgen?
Die verschiedenen Arten von Deckung in Versicherungsverträgen sind Haftpflichtversicherung, Sachversicherung und Personenversicherung. Die Haftpflichtversicherung deckt Schäden, die der Versicherte anderen zufügt, die Sachversicherung schützt das Eigentum des Versicherten und die Personenversicherung bietet Schutz für die Gesundheit und das Leben des Versicherten. Jede Art von Deckung kann je nach Versicherungsvertrag und Bedarf des Versicherten individuell angepasst werden. **
Was sind die Vor- und Nachteile von pauschalen Versicherungsverträgen?
Vorteile von pauschalen Versicherungsverträgen sind die einfache Abwicklung, die günstigeren Preise und die umfassende Absicherung. Nachteile sind die fehlende Individualisierung, potenziell unnötige Leistungen und die Gefahr von Unter- oder Überversicherung. Es ist wichtig, die Bedürfnisse und Risiken genau zu prüfen, bevor man sich für einen pauschalen Versicherungsvertrag entscheidet. **
Top-Angebote
Produkte zum Begriff Versicherungsverträgen:
-
Mennekes Anbaustecker 1940IEC-Stromstärke=125 AUL/CSA-Stromstärke (wenn UL-Ausführung gewünscht)=100 ASpannung nach EN 60309-2=>50 V grauBemessungsspannung=50..500 VBemessungsfrequenz=40..50 HzPolzahl=5Uhrzeit-Stellung=1 hKennfarbe=grauSchutzart (IP)=IP67Anschlusstechnik=SchraubklemmeBauform=AnbaugerätesteckerPhasenwender=neinSteckrichtung=geradeWerkstoff=KunststoffKontaktmaterial=CuZnOberflächenbehandlung Kontakte=unbehandeltMilitärausführung=nein809,64 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Widerrufsfrist bei Versicherungsverträgen?
Die Widerrufsfrist bei Versicherungsverträgen beginnt in der Regel, sobald der Versicherungsnehmer alle Vertragsunterlagen erhalten hat. Dies beinhaltet sowohl die Police als auch die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage, in denen der Versicherungsnehmer ohne Angabe von Gründen vom Vertrag zurücktreten kann. Es ist wichtig, dass der Widerruf schriftlich erfolgt, um nachweisbar zu sein. Nach Ablauf der Widerrufsfrist ist eine Kündigung des Vertrags in der Regel nur unter Einhaltung der vereinbarten Kündigungsfristen möglich. **
-
Was sind einige gängige Ausschlussklauseln in Versicherungsverträgen?
Einige gängige Ausschlussklauseln in Versicherungsverträgen sind Krieg, vorsätzliche Handlungen und grobe Fahrlässigkeit. Diese Klauseln dienen dazu, bestimmte Risiken von der Deckung auszuschließen. Es ist wichtig, die Ausschlussklauseln in einem Versicherungsvertrag sorgfältig zu prüfen, um zu verstehen, welche Risiken nicht abgedeckt sind. **
-
Was ist der Zweck einer Selbstbeteiligung bei Versicherungsverträgen?
Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen und dadurch verantwortungsbewusster mit ihrem Versicherungsschutz umgehen. Sie hilft, die Prämien niedrig zu halten, da Versicherungsunternehmen bei höheren Selbstbeteiligungen weniger Risiko tragen müssen. Zudem soll die Selbstbeteiligung dazu beitragen, kleine Schäden zu vermeiden und die Versicherung vor Missbrauch zu schützen. **
-
Wie kann die Prämienhöhe bei Versicherungsverträgen beeinflusst werden?
Die Prämienhöhe bei Versicherungsverträgen kann durch verschiedene Faktoren beeinflusst werden, wie zum Beispiel das Alter, Geschlecht und Gesundheitszustand des Versicherten. Auch die Art und Höhe der gewählten Versicherungsleistungen sowie das Risiko, das der Versicherer bei Vertragsabschluss eingeht, spielen eine Rolle. Zudem können auch individuelle Rabatte oder Zuschläge je nach Versicherungsgesellschaft die Prämienhöhe beeinflussen. **
Ähnliche Suchbegriffe für Versicherungsverträgen
-
Strategiespiel: Zweiter Weltkrieg in Europa und PazifikErleben Sie den Zweiten Weltkrieg in seiner ganzen Komplexität mit diesem umfassenden Strategiespiel. Basierend auf dem preisgekrönten Spielsystem von Advanced Third Reich/Empire of the Rising Sun bietet es eine tiefgehende Simulation des globalen Konflikts.Grand-Strategy-Spiel für bis zu 4 SpielerHistorisches Szenario: Zweiter Weltkrieg in Europa und im PazifikMaterial: Karton, mehrfarbigSprache: EnglischAltersempfehlung: ab 8 JahrenGewicht: 2,7 kg613,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
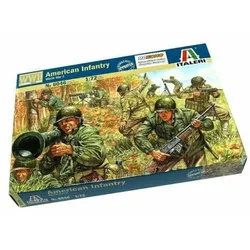
Italeri: US-Infanterie Zweiter Weltkrieg, 1:721:72 Maßstab, US-Infanterie des Zweiten Weltkriegs, die in großer Zahl an den Kriegsfronten in Afrika, Europa und Asien beteiligt war.Die Box enthält 50 unbemalte Figuren. Für den Zusammenbau werden Klebstoff und Farbe benötigt, diese sind nicht im Set enthalten.Boxgröße: 22 x 15 x 3 cm8,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
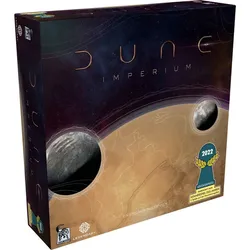
Asmodee Dune: Imperium Brettspiel KriegWarnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 13 Jahren Hisst euer Banner über der weiten Einöde vor euch. Die großen Häuser des Landsraad lassen ihre Streitkräfte aufmarschieren und setzen ihre Spione ein. Mit wem wollt ihr euch verbünden, wen wollt ihr verraten? Vor euch stehen ein tyrannischer Kaiser, die verschwiegenen Bene Gesserit, die gewiefte Raumfahrergilde und die wilden Fremen der tiefen Wüste. Die Macht des Imperiums kann euch gehören, doch Krieg ist dabei nicht der einzige Weg, um sie zu beanspruchen. Auf einen Blick Minimale Anzahl an Spielern1 Maximale Anzahl an Spielern4 Empfohlenes Alter in Jahren (mind.)14 Jahr(e) GenreKrieg Produktbeschreibung Dune: Imperium vereint Deckbau und Worker Placement in einem neuen, thematischen Strategiespiel, bei dem das Schicksal des Imperiums von euren Entscheidungen abhängt. Alle technischen Daten anzeigen (10 Angaben) MerkmaleSpie...49,83 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **
-
Was sind die verschiedenen Arten von Deckung in Versicherungsverträgen?
Die verschiedenen Arten von Deckung in Versicherungsverträgen sind Haftpflichtversicherung, Sachversicherung und Personenversicherung. Die Haftpflichtversicherung deckt Schäden, die der Versicherte anderen zufügt, die Sachversicherung schützt das Eigentum des Versicherten und die Personenversicherung bietet Schutz für die Gesundheit und das Leben des Versicherten. Jede Art von Deckung kann je nach Versicherungsvertrag und Bedarf des Versicherten individuell angepasst werden. **
-
Was sind die Vor- und Nachteile von pauschalen Versicherungsverträgen?
Vorteile von pauschalen Versicherungsverträgen sind die einfache Abwicklung, die günstigeren Preise und die umfassende Absicherung. Nachteile sind die fehlende Individualisierung, potenziell unnötige Leistungen und die Gefahr von Unter- oder Überversicherung. Es ist wichtig, die Bedürfnisse und Risiken genau zu prüfen, bevor man sich für einen pauschalen Versicherungsvertrag entscheidet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.